Como comprar um carro com nome sujo: o que a lei diz e os caminhos possíveis
Resposta curta: dá para comprar carro com o nome negativado, mas quem decide o crédito é cada banco ou administradora, depois da própria análise. O que a lei garante é outra coisa: o registro negativo não pode passar de cinco anos (art. 43 do Código de Defesa do Consumidor), e você pode consultar seus empréstimos no Registrato do Banco Central, sem custo.
“Nome sujo” é o jeito comum de dizer que há uma dívida registrada num cadastro de inadimplentes. Esta página não promete aprovação — ninguém pode, porque cada credor faz a própria análise. Ela mostra o que as regras oficiais dizem sobre o cadastro, quanto custa o dinheiro para comprar carro segundo o Banco Central e quais caminhos existem, com a lei citada.
Primeiro passo: saber o que está no seu nome
Antes de procurar carro, vale ver o que os credores vão ver. Há dois lugares diferentes:
- Registrato, do Banco Central — mostra os empréstimos e financiamentos registrados no seu CPF (relatório SCR) e as contas e relacionamentos em bancos (relatório CCS). Pelo formulário oficial do Banco Central, “você pode acessar os relatórios diretamente pelo Registrato, sem custo e sem precisar enviar documentação ao Banco Central”. Acesso em bcb.gov.br/cidadaniafinanceira/registrato.
- Cadastros de proteção ao crédito — onde fica o registro de dívida em atraso. A consulta é feita em cada serviço; o direito de acesso às informações arquivadas sobre você está no caput do artigo 43 do Código de Defesa do Consumidor, citado abaixo.
O que a lei diz sobre o nome negativado
O artigo 43 do Código de Defesa do Consumidor é a regra dos cadastros. Na íntegra:
Art. 43. O consumidor, sem prejuízo do disposto no art. 86, terá acesso às informações existentes em cadastros, fichas, registros e dados pessoais e de consumo arquivados sobre ele, bem como sobre as suas respectivas fontes. § 1° Os cadastros e dados de consumidores devem ser objetivos, claros, verdadeiros e em linguagem de fácil compreensão, não podendo conter informações negativas referentes a período superior a cinco anos. § 2° A abertura de cadastro, ficha, registro e dados pessoais e de consumo deverá ser comunicada por escrito ao consumidor, quando não solicitada por ele. § 3° O consumidor, sempre que encontrar inexatidão nos seus dados e cadastros, poderá exigir sua imediata correção, devendo o arquivista, no prazo de cinco dias úteis, comunicar a alteração aos eventuais destinatários das informações incorretas. § 4° Os bancos de dados e cadastros relativos a consumidores, os serviços de proteção ao crédito e congêneres são considerados entidades de caráter público. § 5° Consumada a prescrição relativa à cobrança de débitos do consumidor, não serão fornecidas, pelos respectivos Sistemas de Proteção ao Crédito, quaisquer informações que possam impedir ou dificultar novo acesso ao crédito junto aos fornecedores. § 6o Todas as informações de que trata o caput deste artigo devem ser disponibilizadas em formatos acessíveis, inclusive para a pessoa com deficiência, mediante solicitação do consumidor.
— Lei nº 8.078/1990 (Código de Defesa do Consumidor), art. 43
Quatro pontos resolvem as dúvidas mais comuns: o registro negativo não pode passar de cinco anos (§ 1º); a abertura do registro precisa ser comunicada por escrito a você (§ 2º); dado errado tem de ser corrigido, e o arquivista tem cinco dias úteis para avisar quem recebeu a informação incorreta (§ 3º); e, prescrita a cobrança, os sistemas de proteção ao crédito não podem fornecer informação que impeça novo crédito (§ 5º).
Os caminhos para comprar o carro
À vista
Sem crédito, não há análise de crédito: o nome negativado não entra na compra. É o único caminho que não depende de ninguém aprovar.
Financiamento
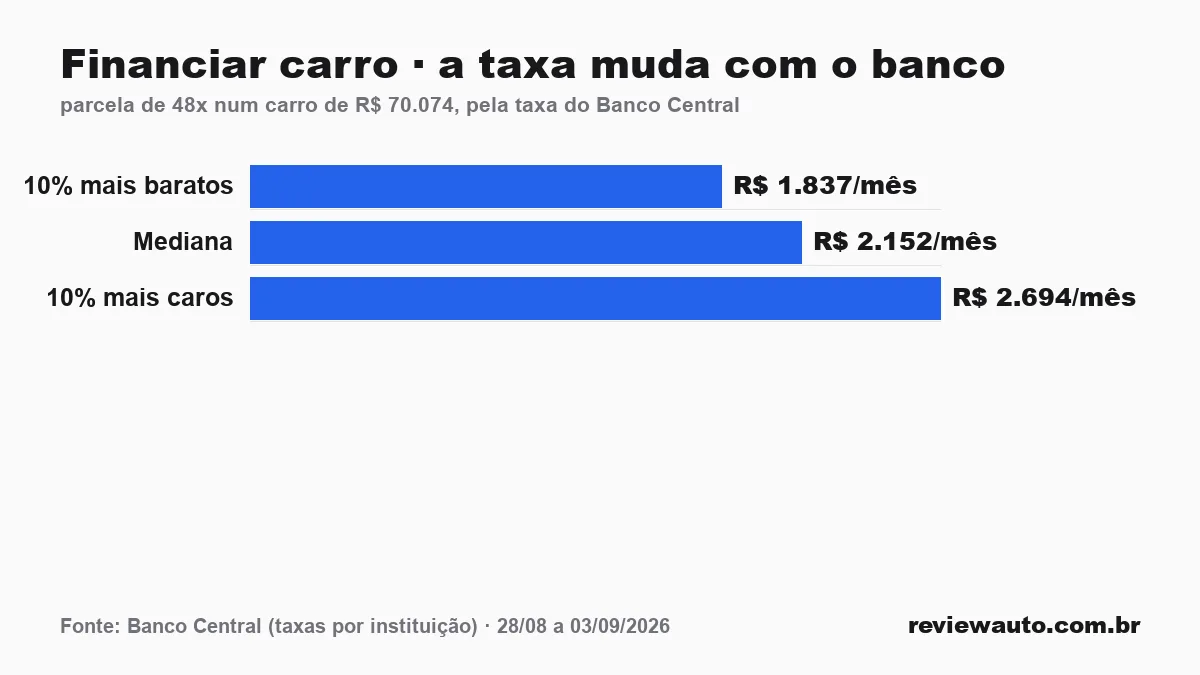
O banco analisa o seu cadastro e decide se aprova, com que entrada e a que taxa. Na tabela que o Banco Central publica com a taxa média de cada banco (período de 28/08 a 03/09/2026), o financiamento de veículo para pessoa física vai de 0,98% ao mês entre os 10% mais baratos a 2,84% entre os 10% mais caros, com mediana de 1,71%. Num Renault Kwid de R$ 70.074 em 48 vezes, sem entrada, isso é a diferença entre uma parcela de R$ 1.837 e uma de R$ 2.694. O que cada banco oferece a quem tem restrição no nome não é público — a única forma de saber é pedir a proposta, com o Custo Efetivo Total (CET) por escrito.
Consórcio
O consórcio não é financiamento: é um grupo que junta dinheiro e sorteia ou dá lance para liberar o crédito. A Lei 11.795/2008 não trata de nome negativado — o que ela exige está no artigo 14:
Art. 14. No contrato de participação em grupo de consórcio, por adesão, devem estar previstas, de forma clara, as garantias que serão exigidas do consorciado para utilizar o crédito. § 1o As garantias iniciais em favor do grupo devem recair sobre o bem adquirido por meio do consórcio. § 2o No caso de consórcio de bem imóvel, é facultado à administradora aceitar em garantia outro imóvel de valor suficiente para assegurar o cumprimento das obrigações pecuniárias do contemplado em face do grupo. § 3o Admitem-se garantias reais ou pessoais, sem vinculação ao bem referenciado, no caso de consórcio de serviço de qualquer natureza, ou quando, na data de utilização do crédito, o bem estiver sob produção, incorporação ou situação análoga definida pelo Banco Central do Brasil. § 4o A administradora pode exigir garantias complementares proporcionais ao valor das prestações vincendas.
Ou seja: o contrato tem de dizer, de forma clara, quais garantias serão exigidas para usar o crédito; a garantia inicial é o próprio carro; e a administradora pode pedir garantias complementares proporcionais às parcelas que faltam. Antes de assinar, leia essa cláusula — é ela que diz o que será pedido de você na hora da contemplação.
Cartão de crédito
Se o limite existir, é o caminho mais caro de todos para parcelar um carro — a conta está em carro no cartão de crédito.
Cuidados
- Desconfie de quem promete aprovação garantida para negativado: quem decide é o credor, depois da análise.
- Peça o CET por escrito e compare propostas; a taxa de juros sozinha não inclui tarifas, IOF e seguros.
- Confira seus dados: se houver informação errada no cadastro, o § 3º do artigo 43 garante a correção.
- Negociar a dívida antes pode mudar a proposta que você recebe; o registro não pode passar de cinco anos (§ 1º).
Perguntas frequentes
Dá para comprar carro com nome sujo?
À vista, sim, sem análise de crédito. Financiamento e consórcio dependem da análise e das garantias pedidas por cada banco ou administradora.
Quanto tempo o nome fica sujo?
Pelo § 1º do artigo 43 do Código de Defesa do Consumidor, os cadastros não podem conter informação negativa referente a período superior a cinco anos.
Consórcio aceita nome sujo?
A Lei 11.795/2008 não trata de nome negativado. O artigo 14 exige que o contrato preveja as garantias para usar o crédito, com o próprio bem como garantia inicial e a possibilidade de garantias complementares.
Como ver o que está no meu nome?
Os empréstimos e financiamentos aparecem no Registrato, do Banco Central, que segundo o próprio BC pode ser acessado sem custo. Registros de inadimplência são consultados nos serviços de proteção ao crédito.
Qual a taxa de juros para financiar carro?
Na tabela do Banco Central de 28/08 a 03/09/2026, a taxa média dos bancos para aquisição de veículos por pessoa física foi de 1,71% ao mês na mediana, de 0,98% a 2,84% entre os 10% mais baratos e os 10% mais caros.
De onde saíram estas informações
Leis: Código de Defesa do Consumidor (art. 43) e Lei 11.795/2008 (art. 14), textos do Planalto, citados na íntegra. Registrato: formulário oficial de pedido de relatórios do Banco Central. Juros: taxas de juros por instituição financeira do Banco Central, período de 28/08 a 03/09/2026. Leitura em 19/09/2026. Esta página não é orientação jurídica nem oferta de crédito. Achou um erro? Escreva pela página de contato.
Por Ivan Alves · dados revisados em 19/09/2026 · CDC, Lei 11.795/2008 e dados do Banco Central
Mais comparações com dado oficial em guias, preços e listas de carros.
Também em Guias de carro
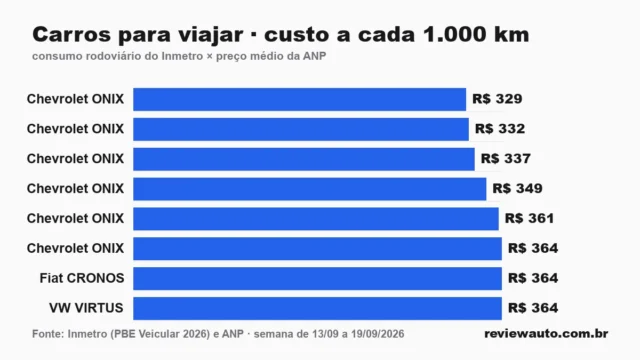
Melhores carros para viajar em 2026: quanto cada um gasta na estrada
Com o consumo rodoviário do Inmetro e o preço da ANP (semana de 13/09 a 19/09/2026), o Chevrolet ONIX MT gasta R$ 329 a cada…
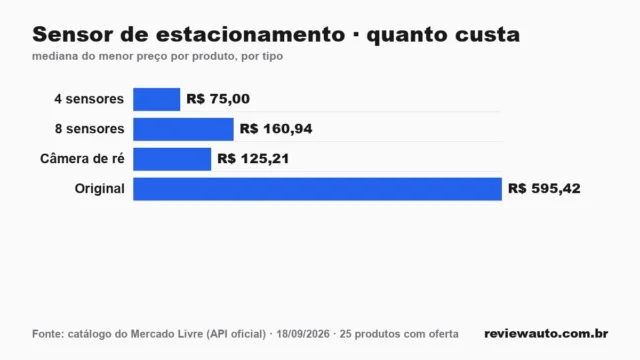
Melhores sensores de estacionamento em 2026: preço de cada tipo e o que a lei diz
Kit de 4 sensores a partir de R$ 50,00 (mediana R$ 75,00), de 8 com mediana de R$ 160,94 e o original da montadora a 7,9× o…
Quanto pesa um carro: o peso de hatch, sedã e SUV, e o que a lei chama de peso (2026)
Peso de 13 carros 0 km: de 820 kg (Renault Kwid) a 1.589 kg (Jeep Compass). A faixa de cada categoria e as definições de tara e…